Un client stratégique cumule les factures impayées et son encours dépasse le plafond que vous aviez fixé. Chaque jour qui passe creuse l’exposition de votre trésorerie, mais couper les livraisons brutalement risque de compromettre une relation commerciale de plusieurs années. Cette tension entre sécurisation financière et préservation du chiffre d’affaires est le quotidien des responsables crédit en PME B2B.
La réponse opérationnelle tient en une séquence graduée : vérifier l’état réel du compte, qualifier le risque, puis arbitrer entre relance renforcée, ajustement des conditions et, en dernier recours, suspension des livraisons. Chaque niveau d’action se déclenche selon des critères précis, et non sous le coup de l’urgence.
Réponse directe : Lorsqu’un encours client dépasse le seuil critique, la première action consiste à vérifier l’état exact du compte (factures échues, engagements en cours, solde réel), puis à qualifier le risque avant de choisir entre relance, révision des conditions de paiement ou suspension temporaire des livraisons. La mesure doit être proportionnée au niveau de risque et formalisée par écrit.
Les quatre étapes clés face à un dépassement d’encours
- Un seuil d’encours critique se fixe en croisant le poids du client dans votre CA, votre marge et votre capacité de perte.
- Les signaux d’alerte précoces — DSO qui dérive, retards répétés, scoring en baisse — permettent d’agir avant le point de rupture.
- La séquence d’action suit quatre niveaux : vérifier, relancer, ajuster, suspendre, chacun conditionné par des critères de risque.
- Formaliser chaque décision par écrit protège votre trésorerie et sécurise la relation commerciale.
Information générale : Les éléments présentés dans cet article sont de nature informative et ne constituent pas un conseil financier ou juridique personnalisé. Adaptez chaque décision à votre situation et consultez un professionnel qualifié en cas de doute sur la qualification du risque.
Qu’est-ce qu’un seuil d’encours critique chez un client ?
L’encours client représente le montant total des créances qu’un acheteur détient envers votre entreprise à un instant donné : factures émises non encore réglées, avoirs en attente, commandes livrées mais non facturées. Le seuil de crédit, ou plafond d’encours, est la limite maximale que vous acceptez de lui accorder avant de déclencher une alerte.
Un dépassement devient critique lorsque l’exposition menace votre équilibre de trésorerie ou dépasse votre capacité de perte sur ce client. En pratique, ce seuil se calcule en croisant trois variables : la part du client dans votre chiffre d’affaires, la marge dégagée sur ses commandes et le montant de perte que votre trésorerie peut absorber sans mettre en péril vos propres échéances.
La distinction entre dépassement ponctuel et dépassement structurel est déterminante. Un décalage de quelques jours lié à un cycle de facturation inhabituel n’appelle pas la même réaction qu’un encours qui grimpe mois après mois malgré vos relances. Le premier relève d’un ajustement de calendrier, le second signale un risque de solvabilité ou un litige sous-jacent.
Pour piloter cette exposition au quotidien, une solution de gestion encours client permet de centraliser les plafonds, les alertes et l’historique de paiement de chaque acheteur en un seul tableau de bord.
1 290 entreprises
ont vu leur cotation Banque de France dégradée en 2025 en raison de leur comportement de paiement, selon le rapport annuel de l’Observatoire des délais de paiement.
Ce chiffre illustre l’importance d’un suivi rigoureux : un encours qui dérive n’est pas seulement un problème de trésorerie, il peut affecter la cotation de votre propre client et, par ricochet, sa capacité à se financer auprès de ses partenaires bancaires.
Comment détecter un dépassement d’encours avant qu’il ne devienne critique ?
La détection précoce repose sur trois indicateurs complémentaires. Le premier est le rapport entre l’encours courant et le plafond fixé : dès que ce ratio dépasse 80 % de manière soutenue, la vigilance s’impose. Le deuxième est le DSO (délai moyen de paiement) du client, dont une hausse progressive signale un relâchement du comportement de règlement. Le troisième est la fréquence et l’ampleur des retards sur les échéances récentes.
L’AFDCC recommande, parmi ses bonnes pratiques de credit management, de croiser le scoring de solvabilité avec le suivi du DSO pour repérer d’éventuels litiges sous-jacents avant qu’ils ne se transforment en impayés. Un DSO atypique, notamment lorsqu’il s’écarte des ratios OTIF habituels du client, constitue un signal d’alerte fiable.
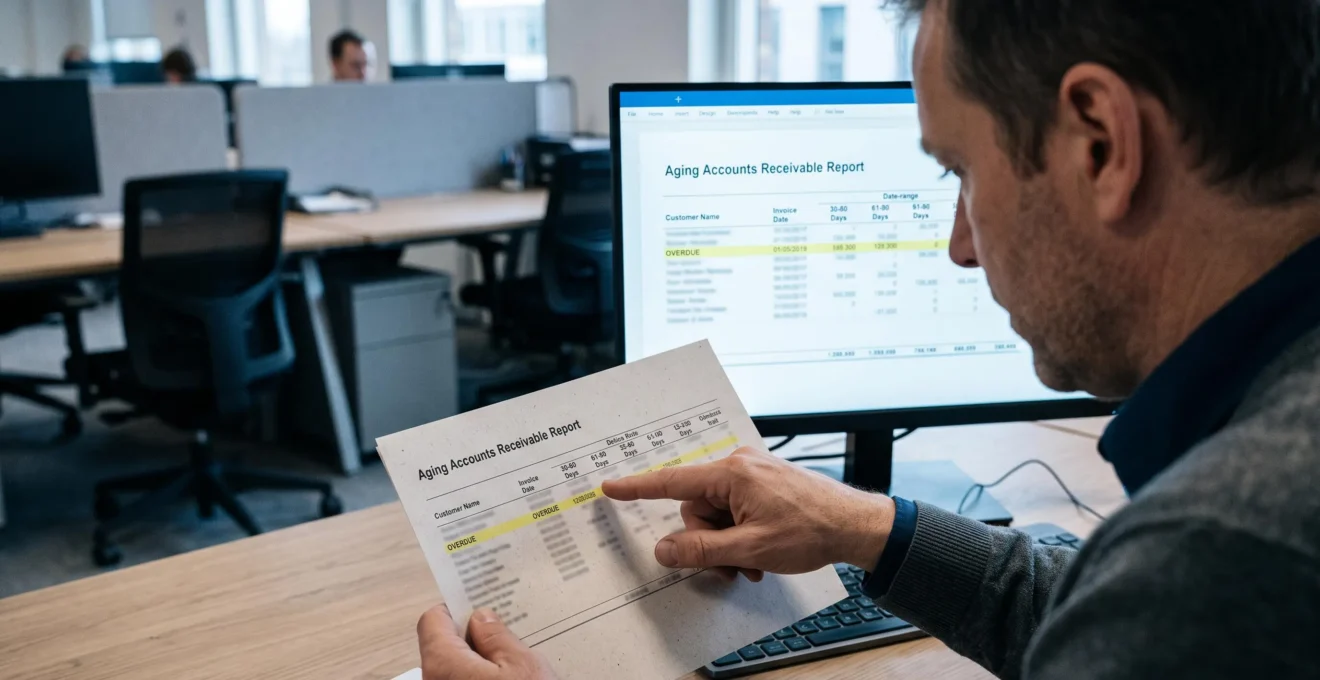
Le scoring client ne se limite pas à une note de solvabilité statique. Il intègre l’historique de paiement, l’évolution du chiffre d’affaires de l’acheteur et les éventuels incidents déclarés. Combiner ces données avec des indicateurs DSO régulièrement mis à jour permet de détecter une dérive bien avant que l’encours n’atteigne le plafond.
Les alertes automatisées jouent un rôle clé dans ce dispositif. Plutôt que de vérifier manuellement les balances âgées chaque semaine, un système de seuils déclenche une notification dès qu’un client franchit un palier prédéfini — par exemple 70 % du plafond en encours, ou deux retards consécutifs de plus de dix jours. Cette automatisation libère du temps pour l’analyse et la prise de décision.
Les actions immédiates à mener face à un encours client au-delà du seuil
La première étape est toujours la vérification. Avant de contacter le client ou de bloquer une commande, contrôlez l’état réel du compte : factures échues et leur ancienneté, engagements pris (commandes en cours de livraison, avoirs non déduits), solde exact de l’encours. Un écart entre le chiffre affiché et la réalité comptable est fréquent et peut fausser toute décision.
Une fois le compte fiabilisé, l’arbitrage se joue entre quatre niveaux d’action, à calibrer selon la qualité du client et la gravité du dépassement.
- Dépassement léger (100 à 110 % du plafond), client fiable :Relance téléphonique courtoise pour rappeler l’échéance et convenir d’un calendrier de règlement. Aucune mesure coercitive.
- Dépassement modéré (110 à 130 %) ou retards répétés :Relance écrite formelle, proposition de plan d’apurement et révision des conditions de paiement (réduction du délai, acompte à la commande).
- Dépassement important (130 à 150 %) avec signaux de fragilité :Réduction du plafond de crédit, passage en paiement comptant ou en lettre de crédit, suspension partielle des livraisons en cours.
- Dépassement critique (au-delà de 150 %) ou risque d’insolvabilité avéré :Suspension totale des livraisons, mise en demeure, transmission au service contentieux ou à un cabinet de recouvrement.
La suspension des livraisons est la mesure la plus délicate. Sur le plan juridique, les articles 1219 et 1220 du Code civil autorisent un fournisseur à suspendre l’exécution de ses obligations lorsque l’inexécution du cocontractant est suffisamment grave ou manifestement prévisible, sous réserve d’en notifier le client. Cette prérogative n’est pas un droit automatique : elle exige une appréciation proportionnée de la gravité du manquement.
Suspension de livraisons et proportionnalité : Suspendre les livraisons sans notification préalable ou pour un retard mineur expose votre entreprise à un risque de responsabilité contractuelle. Documentez chaque étape et formalisez la notification par écrit avant toute interruption.
Cas pratique
Un distributeur de matériaux B2B constate que son principal client, représentant 18 % de son chiffre d’affaires, atteint 140 % de son plafond d’encours avec trois factures en retard de plus de 30 jours. Plutôt que de bloquer immédiatement les commandes, le responsable crédit vérifie le compte et identifie un litige sur une livraison partielle non résolue. Il contacte le client, propose un avoir partiel pour solder le litige et un plan d’apurement sur 45 jours pour le reste de l’encours. En contrepartie, les nouvelles commandes passent en règlement à 15 jours au lieu de 45. L’encours repasse sous le plafond en six semaines sans rupture de la relation commerciale.
Ce scénario hypothétique illustre un principe central : la mesure la plus ferme n’est pas toujours la plus efficace. Un client fidèle traversant une difficulté passagère mérite un traitement différent d’un acheteur aux paiements structurellement erratiques. La clé réside dans la qualification du risque avant l’action.
Quelles règles fixer pour éviter les dépassements à l’avenir ?
La prévention des dépassements récurrents passe par une politique de crédit formalisée, même dans une PME de taille modeste. La première règle consiste à fixer un plafond d’encours pour chaque client significatif, calculé à partir de son poids dans le chiffre d’affaires, de sa note de solvabilité et de votre propre capacité de trésorerie. Ce plafond n’est pas figé : une révision semestrielle, ou à chaque changement notable du comportement de paiement, permet de l’ajuster à la réalité du risque.
La deuxième règle porte sur les procédures internes. Définissez un circuit clair : quel seuil déclenche une alerte, qui est habilité à valider un dépassement temporaire, à quel niveau hiérarchique l’escalade s’opère lorsque le dépassement persiste au-delà de quinze jours. En l’absence de procédure écrite, la décision se prend dans l’urgence et sous pression commerciale, ce qui conduit souvent à repousser le problème plutôt qu’à le résoudre.
La troisième règle est la régularité du suivi. Intégrer la revue des encours dans une routine hebdomadaire ou bimensuelle — par exemple une lecture systématique de la balance âgée chaque lundi matin — transforme la gestion du risque client d’une réaction ponctuelle en un pilotage continu. Les dépassements sont alors détectés à un stade où les options d’action sont encore nombreuses et la relation commerciale peu affectée.
Grille de décision simplifiée : Pour chaque niveau de dépassement (léger, modéré, important, critique), associez une action par défaut et un délai de réévaluation. Cette grille, partagée avec l’équipe commerciale, évite les négociations au cas par cas et accélère la prise de décision.
Points clés à retenir pour sécuriser vos encours clients
Quatre réflexes structurent une gestion efficace des encours : suivre les indicateurs en continu, détecter les dérives avant le point de rupture, arbitrer la réponse en fonction du risque réel et formaliser chaque décision par écrit. Appliqués avec constance, ces réflexes protègent votre trésorerie tout en préservant les relations commerciales les plus stratégiques.
Un encours maîtrisé est un avantage concurrentiel silencieux. Il vous permet d’accorder des conditions de paiement attractives aux clients fiables, de réagir vite face aux signaux de fragilité et d’éviter les crises de liquidité qui fragilisent l’ensemble de l’entreprise.
Maîtriser ses encours contribue aussi à éviter les découverts bancaires lorsque l’activité se développe rapidement et que les décalages de trésorerie s’amplifient.
La mise en place d’un suivi structuré ne demande pas nécessairement un outil complexe. Commencez par une balance âgée fiable, des plafonds documentés et une réunion mensuelle de revue des encours avec votre équipe commerciale. Le dispositif s’étoffera ensuite en fonction de la croissance de votre portefeuille clients et de la complexité de vos cycles de facturation.